Domain buchhaltungsbüros.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsbüros.de um.
Sind Sie am Kauf der Domain
buchhaltungsbüros.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsbüros.de kaufen?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
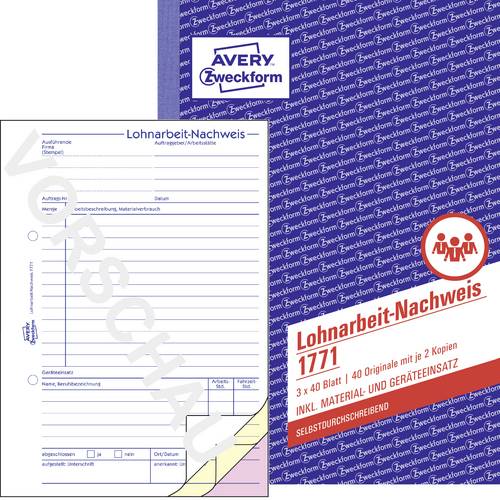
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,21 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
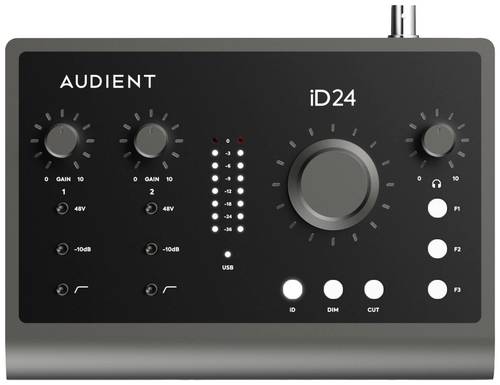
Audient Audio Interface iD24 Monitor-Controlling, inkl. SoftwareMit dem iD24 präsentiert Audient das Audio-Interface für Produzenten und Toningenieure. Ausgestattet mit zwei Audient Console Mic Preamps, erstklassigen Wandlern und einem intuitiven Layout - iD24 kombiniert mühelos erstaunliche Audioleistung mit einfacher Bedienung. Symmetrische Inserts, ADAT-Erweiterbarkeit und anpassbare Monitorsteuerung machen das Produzieren in Studioqualität einfacher denn je. Erweitern mit digitalen I-Os: Mit den optischen Ein- und Ausgängen des iD24 ist man stets bereit für größere Sessions, z. B. für die Aufnahme von Schlagzeug oder einer Live-Band. Dank ADAT und SPDIF lässt sich das iD24 um bis zu 8 Kanäle für Mikrofonvorverstärker erweitern. Hardware-Integration - Symmetrische Inserts: Zur Integration externer Outboard-Effekte vor der Konvertierung stehen zwei symmetrische Insertpunkte zur Verfügung. Die Insert-Returns bieten außerdem direkten Zugriff auf die A/D-Wandler. Hier ergibt sich der sauberste Signalweg, hervorragend geeignet für Print-Backs oder die Integration von externen Line-Pegel-Quellen. Weitere Anwendungsmöglichkeiten sind das Recorden und Mischen mit Hardware-Geräten und die Verwendung externen Mikrofonvorverstärker.295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
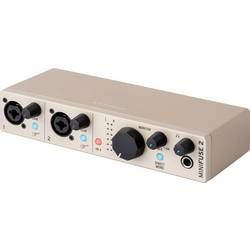
Audio Interface Arturia MiniFuse 2 Monitor-Controlling 92-90127Die Arturia MiniFuse 2 Champagne ist ein tragbares Audio-Interface mit 2 Eingängen und 2 Ausgängen – ideal für Musiker:innen, Content Creator und Podcaster, die mehr Flexibilität benötigen. Ob für Vocal-Recordings, Instrumente, Interviews oder Studio-Produktionen: MiniFuse 2 liefert professionelle Audioqualität in einem eleganten und robusten Gehäuse. MiniFuse gehört zur preisgekrönten Arturia AudioFuse-Serie. Es ist class-compliant und wird über USB betrieben – keine zusätzliche Stromversorgung nötig. Einfach anschließen und loslegen. Das MiniFuse 2 bietet zwei XLR/TRS-Kombieingänge mit zuschaltbarer Phantomspeisung und zwei symmetrische Line-Ausgänge. Der schnelle USB-C-Anschluss sorgt für zuverlässige Verbindung, und ein integrierter USB-Hub macht den Anschluss von MIDI-Controllern oder anderen Geräten besonders praktisch. Mit 110 dB Dynamikumfang und -129 dB Eingangsrauschdämpfung steht die MiniFuse-Serie für klaren, detailreichen Sound. Das robuste Aluminiumgehäuse schützt unterwegs, die neue Champagne-Farbvariante sorgt für den passenden Stil. LoopBack, Direct Monitoring und die MiniFuse Control Center App runden das Paket ab und bieten volle Kontrolle über das Routing und alle Einstellungen. Inkludierte Software: Ableton Live Lite Analog Lab Intro Pre 1973 Rev PLATE-140 Delay TAPE-201 Chorus JUN-6 Auto-Tune Unlimited (3 Monate kostenlos) GUITAR RIG 6 LE Splice Creator Plan (3 Monate kostenlos)149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind die wichtigsten steuerlichen Überlegungen, die bei der Gründung eines Unternehmens zu beachten sind, und wie kann eine professionelle Steuerberatung dabei helfen, steuerliche Risiken zu minimieren und steuerliche Vorteile zu maximieren?
Bei der Gründung eines Unternehmens müssen steuerliche Aspekte wie die Wahl der Rechtsform, die steuerliche Behandlung von Einkommen und die Umsatzsteuer berücksichtigt werden. Eine professionelle Steuerberatung kann dabei helfen, die optimale Rechtsform zu wählen, steuerliche Risiken zu identifizieren und zu minimieren sowie steuerliche Vorteile zu maximieren. Durch eine sorgfältige steuerliche Planung können auch langfristige steuerliche Belastungen reduziert und die Liquidität des Unternehmens verbessert werden. Zudem kann eine professionelle Steuerberatung dabei unterstützen, steuerliche Vorschriften und Fristen einzuhalten, um mögliche Strafen oder Nachzahlungen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Überlegungen, die bei der Gründung eines Unternehmens zu berücksichtigen sind, und wie kann eine professionelle Steuerberatung dabei helfen, steuerliche Risiken zu minimieren und steuerliche Vorteile zu maximieren?
Bei der Gründung eines Unternehmens müssen steuerliche Aspekte wie die Wahl der Rechtsform, die steuerliche Behandlung von Einkommen und die Umsatzsteuer berücksichtigt werden. Eine professionelle Steuerberatung kann helfen, die optimale Rechtsform zu wählen, um steuerliche Risiken zu minimieren und steuerliche Vorteile zu maximieren. Darüber hinaus kann eine professionelle Steuerberatung bei der Erstellung eines steueroptimierten Geschäftsplans und der Einhaltung steuerlicher Vorschriften unterstützen. Durch die regelmäßige Beratung können steuerliche Risiken frühzeitig erkannt und minimiert werden, um die finanzielle Stabilität des Unternehmens zu gewährleisten. **


Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,21 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche
-
Audient Audio Interface iD24 Monitor-Controlling, inkl. SoftwareMit dem iD24 präsentiert Audient das Audio-Interface für Produzenten und Toningenieure. Ausgestattet mit zwei Audient Console Mic Preamps, erstklassigen Wandlern und einem intuitiven Layout - iD24 kombiniert mühelos erstaunliche Audioleistung mit einfacher Bedienung. Symmetrische Inserts, ADAT-Erweiterbarkeit und anpassbare Monitorsteuerung machen das Produzieren in Studioqualität einfacher denn je. Erweitern mit digitalen I-Os: Mit den optischen Ein- und Ausgängen des iD24 ist man stets bereit für größere Sessions, z. B. für die Aufnahme von Schlagzeug oder einer Live-Band. Dank ADAT und SPDIF lässt sich das iD24 um bis zu 8 Kanäle für Mikrofonvorverstärker erweitern. Hardware-Integration - Symmetrische Inserts: Zur Integration externer Outboard-Effekte vor der Konvertierung stehen zwei symmetrische Insertpunkte zur Verfügung. Die Insert-Returns bieten außerdem direkten Zugriff auf die A/D-Wandler. Hier ergibt sich der sauberste Signalweg, hervorragend geeignet für Print-Backs oder die Integration von externen Line-Pegel-Quellen. Weitere Anwendungsmöglichkeiten sind das Recorden und Mischen mit Hardware-Geräten und die Verwendung externen Mikrofonvorverstärker.295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Audio Interface Arturia MiniFuse 2 Monitor-Controlling 92-90127Die Arturia MiniFuse 2 Champagne ist ein tragbares Audio-Interface mit 2 Eingängen und 2 Ausgängen – ideal für Musiker:innen, Content Creator und Podcaster, die mehr Flexibilität benötigen. Ob für Vocal-Recordings, Instrumente, Interviews oder Studio-Produktionen: MiniFuse 2 liefert professionelle Audioqualität in einem eleganten und robusten Gehäuse. MiniFuse gehört zur preisgekrönten Arturia AudioFuse-Serie. Es ist class-compliant und wird über USB betrieben – keine zusätzliche Stromversorgung nötig. Einfach anschließen und loslegen. Das MiniFuse 2 bietet zwei XLR/TRS-Kombieingänge mit zuschaltbarer Phantomspeisung und zwei symmetrische Line-Ausgänge. Der schnelle USB-C-Anschluss sorgt für zuverlässige Verbindung, und ein integrierter USB-Hub macht den Anschluss von MIDI-Controllern oder anderen Geräten besonders praktisch. Mit 110 dB Dynamikumfang und -129 dB Eingangsrauschdämpfung steht die MiniFuse-Serie für klaren, detailreichen Sound. Das robuste Aluminiumgehäuse schützt unterwegs, die neue Champagne-Farbvariante sorgt für den passenden Stil. LoopBack, Direct Monitoring und die MiniFuse Control Center App runden das Paket ab und bieten volle Kontrolle über das Routing und alle Einstellungen. Inkludierte Software: Ableton Live Lite Analog Lab Intro Pre 1973 Rev PLATE-140 Delay TAPE-201 Chorus JUN-6 Auto-Tune Unlimited (3 Monate kostenlos) GUITAR RIG 6 LE Splice Creator Plan (3 Monate kostenlos)149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Überlegungen, die bei der Gründung eines Unternehmens zu beachten sind, und wie kann eine professionelle Steuerberatung dabei helfen, steuerliche Risiken zu minimieren und steuerliche Vorteile zu maximieren?
Bei der Gründung eines Unternehmens müssen steuerliche Aspekte wie die Wahl der Rechtsform, die steuerliche Behandlung von Einkommen und die Umsatzsteuer berücksichtigt werden. Eine professionelle Steuerberatung kann dabei helfen, die optimale Rechtsform zu wählen, steuerliche Risiken zu identifizieren und zu minimieren sowie steuerliche Vorteile zu maximieren. Durch eine sorgfältige steuerliche Planung können auch langfristige steuerliche Belastungen reduziert und die Liquidität des Unternehmens verbessert werden. Zudem kann eine professionelle Steuerberatung dabei unterstützen, steuerliche Vorschriften und Fristen einzuhalten, um mögliche Strafen oder Nachzahlungen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Überlegungen, die bei der Gründung eines Unternehmens zu berücksichtigen sind, und wie kann eine professionelle Steuerberatung dabei helfen, steuerliche Risiken zu minimieren und steuerliche Vorteile zu maximieren?
Bei der Gründung eines Unternehmens müssen steuerliche Aspekte wie die Wahl der Rechtsform, die steuerliche Behandlung von Einkommen und die Umsatzsteuer berücksichtigt werden. Eine professionelle Steuerberatung kann helfen, die optimale Rechtsform zu wählen, um steuerliche Risiken zu minimieren und steuerliche Vorteile zu maximieren. Darüber hinaus kann eine professionelle Steuerberatung bei der Erstellung eines steueroptimierten Geschäftsplans und der Einhaltung steuerlicher Vorschriften unterstützen. Durch die regelmäßige Beratung können steuerliche Risiken frühzeitig erkannt und minimiert werden, um die finanzielle Stabilität des Unternehmens zu gewährleisten. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.