Domain buchhaltungsbüros.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsbüros.de um.
Sind Sie am Kauf der Domain
buchhaltungsbüros.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsbüros.de kaufen?
Wie unterscheiden sich die Bilanzierungsmethoden in der Finanzbuchhaltung und der Kostenrechnung und welche Auswirkungen haben sie auf die Unternehmensperformance?
Die Bilanzierungsmethoden in der Finanzbuchhaltung konzentrieren sich auf die Erfassung und Darstellung der finanziellen Position eines Unternehmens gemäß den gesetzlichen Vorschriften und den Grundsätzen der Rechnungslegung. Die Kostenrechnung hingegen konzentriert sich auf die Erfassung, Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Die unterschiedlichen Bilanzierungsmethoden haben direkte Auswirkungen auf die Unternehmensperformance, da sie die finanzielle Position und die Gewinnsituation des Unternehmens beeinflussen. Die Wahl der Bilanzierungsmethoden kann sich auf die Steuerlast, die Liquidität, die Rentabilität und die Investitionsentscheidungen des Unternehmens auswirken. Die Finanzbuchhaltung legt den **
Kannst du erklären, wie sich der Jahresabschluss eines Unternehmens durch die Bilanzierungsmethoden beeinflussen lässt?
Ja, die Bilanzierungsmethoden beeinflussen den Jahresabschluss eines Unternehmens, indem sie die Bewertung von Vermögenswerten und Schulden bestimmen. Unterschiedliche Methoden können zu unterschiedlichen Ergebnissen führen und somit die Gewinne oder Verluste des Unternehmens beeinflussen. Die Wahl der Bilanzierungsmethoden kann auch Auswirkungen auf die Liquidität, die Eigenkapitalstruktur und die Steuerlast des Unternehmens haben. **
Ähnliche Suchbegriffe für Bilanzierungsmethoden
Top-Angebote
Produkte zum Begriff Bilanzierungsmethoden:


-
Wie unterscheiden sich die Bilanzierungsmethoden in der Finanzbuchhaltung und der Kostenrechnung, und wie beeinflussen sie die finanzielle Berichterstattung und die Entscheidungsfindung in einem Unternehmen?
Die Bilanzierungsmethoden in der Finanzbuchhaltung konzentrieren sich auf die Erfassung und Darstellung der finanziellen Position eines Unternehmens zum Stichtag, während die Kostenrechnung sich auf die Erfassung und Analyse der Kosten und Leistungen eines Unternehmens konzentriert. Die Finanzbuchhaltung verwendet Bilanzierungsmethoden wie das historische Kostenprinzip und das Niederstwertprinzip, um Vermögenswerte und Verbindlichkeiten zu bewerten, während die Kostenrechnung Methoden wie die Vollkostenrechnung und die Deckungsbeitragsrechnung verwendet, um die Kosten und Leistungen zu analysieren. Die unterschiedlichen Bilanzierungsmethoden beeinflussen die finanzielle Berichterstattung, da sie die Darstellung der finanziellen Position und Leistung eines Unternehmens beeinflussen. Darüber **
-
Wie beeinflusst die Wahl der Bilanzierungsmethoden das Ergebnis eines Unternehmens?
Die Wahl der Bilanzierungsmethoden kann das Ergebnis eines Unternehmens direkt beeinflussen, da unterschiedliche Methoden zu unterschiedlichen Gewinnen oder Verlusten führen können. Durch die Wahl konservativer Methoden können Gewinne verringert und Verluste erhöht werden, was das Bild der finanziellen Lage des Unternehmens verändern kann. Die Wahl der Bilanzierungsmethoden kann auch Auswirkungen auf die Steuerlast des Unternehmens haben und somit die finanzielle Performance beeinflussen. **
-
Wie beeinflussen Bilanzierungsmethoden die Darstellung der finanziellen Lage eines Unternehmens?
Die Bilanzierungsmethoden bestimmen, wie Vermögenswerte und Verbindlichkeiten bewertet werden, was die Gesamthöhe des Eigenkapitals beeinflusst. Unterschiedliche Methoden können zu unterschiedlichen Ergebnissen führen, was die Vergleichbarkeit von Unternehmen erschwert. Die Wahl der Bilanzierungsmethode kann die Wahrnehmung der finanziellen Lage eines Unternehmens durch Investoren, Gläubiger und andere Interessengruppen beeinflussen. **
-
Wie wirkt sich die Wahl verschiedener Bilanzierungsmethoden auf die finanzielle Darstellung eines Unternehmens aus? Was sind die gängigsten Bilanzierungsmethoden und wie unterscheiden sie sich voneinander?
Die Wahl verschiedener Bilanzierungsmethoden kann die finanzielle Darstellung eines Unternehmens stark beeinflussen, da sie unterschiedliche Ergebnisse liefern können. Die gängigsten Bilanzierungsmethoden sind das HGB (Handelsgesetzbuch), IFRS (International Financial Reporting Standards) und US-GAAP (Generally Accepted Accounting Principles). Sie unterscheiden sich hauptsächlich in den Bewertungsgrundsätzen, der Periodisierung von Erträgen und Aufwendungen sowie den Anforderungen an die Offenlegung von Informationen. **


Wie wirkt sich die Veränderung der Bilanzierungsmethoden auf die Aussagekraft der Unternehmensbilanz aus?
Die Veränderung der Bilanzierungsmethoden kann die Aussagekraft der Unternehmensbilanz beeinflussen, da sie zu unterschiedlichen Bewertungen von Vermögenswerten und Schulden führen kann. Dadurch können sich Kennzahlen wie Eigenkapitalquote, Liquidität und Rentabilität verändern. Investoren und Gläubiger sollten daher die Bilanzierungsmethoden eines Unternehmens genau analysieren, um die tatsächliche finanzielle Situation besser einschätzen zu können. **
Wie wirkt sich die Anwendung unterschiedlicher Bilanzierungsmethoden auf die Finanzberichterstattung eines Unternehmens aus?
Die Anwendung unterschiedlicher Bilanzierungsmethoden kann zu unterschiedlichen Gewinnen, Eigenkapitalwerten und Bilanzsummen führen. Dadurch können Investoren und Gläubiger verschiedene Einschätzungen über die finanzielle Lage des Unternehmens erhalten. Die Wahl der Bilanzierungsmethoden kann daher die Transparenz und Vergleichbarkeit der Finanzberichterstattung beeinflussen. **
Top-Angebote
Produkte zum Begriff Bilanzierungsmethoden:
-
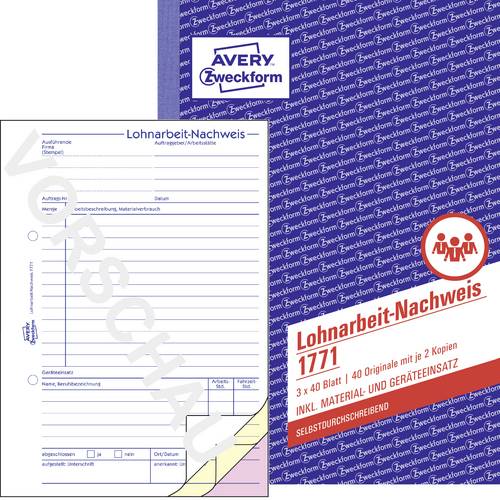
Avery-Zweckform Lohnabrechnung Formular 1771 DIN A5Der Lohnarbeit-Nachweis 1771 von AVERY ZWECKFORM im DIN A5 Format ermöglicht eine einfache Arbeitszeiterfassung durch den Tagesbericht und die Angabe der Arbeitsdauer, zudem erhalten Sie auch einen Überblick über den Einsatz von Material und Maschinen. Die Arbeitszeiterfassung Vorlage beinhaltet 40 weiße Stundenzettel mit jeweils 2 selbstdurchschreibenden, vorgedruckten Durchschlägen in gelb und rosa. Die Arbeitszeiterfassung Vorlagen und Stundenzettel von Avery Zweckform sind zuverlässige, bewährte Hilfen für Buchhaltung, Personalwesen und Steuer und werden vom Finanzamt anerkannt.9,18 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich die Bilanzierungsmethoden in der Finanzbuchhaltung und der Kostenrechnung und welche Auswirkungen haben sie auf die Unternehmensperformance?
Die Bilanzierungsmethoden in der Finanzbuchhaltung konzentrieren sich auf die Erfassung und Darstellung der finanziellen Position eines Unternehmens gemäß den gesetzlichen Vorschriften und den Grundsätzen der Rechnungslegung. Die Kostenrechnung hingegen konzentriert sich auf die Erfassung, Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Die unterschiedlichen Bilanzierungsmethoden haben direkte Auswirkungen auf die Unternehmensperformance, da sie die finanzielle Position und die Gewinnsituation des Unternehmens beeinflussen. Die Wahl der Bilanzierungsmethoden kann sich auf die Steuerlast, die Liquidität, die Rentabilität und die Investitionsentscheidungen des Unternehmens auswirken. Die Finanzbuchhaltung legt den **
-
Kannst du erklären, wie sich der Jahresabschluss eines Unternehmens durch die Bilanzierungsmethoden beeinflussen lässt?
Ja, die Bilanzierungsmethoden beeinflussen den Jahresabschluss eines Unternehmens, indem sie die Bewertung von Vermögenswerten und Schulden bestimmen. Unterschiedliche Methoden können zu unterschiedlichen Ergebnissen führen und somit die Gewinne oder Verluste des Unternehmens beeinflussen. Die Wahl der Bilanzierungsmethoden kann auch Auswirkungen auf die Liquidität, die Eigenkapitalstruktur und die Steuerlast des Unternehmens haben. **
-
Wie unterscheiden sich die Bilanzierungsmethoden in der Finanzbuchhaltung und der Kostenrechnung, und wie beeinflussen sie die finanzielle Berichterstattung und die Entscheidungsfindung in einem Unternehmen?
Die Bilanzierungsmethoden in der Finanzbuchhaltung konzentrieren sich auf die Erfassung und Darstellung der finanziellen Position eines Unternehmens zum Stichtag, während die Kostenrechnung sich auf die Erfassung und Analyse der Kosten und Leistungen eines Unternehmens konzentriert. Die Finanzbuchhaltung verwendet Bilanzierungsmethoden wie das historische Kostenprinzip und das Niederstwertprinzip, um Vermögenswerte und Verbindlichkeiten zu bewerten, während die Kostenrechnung Methoden wie die Vollkostenrechnung und die Deckungsbeitragsrechnung verwendet, um die Kosten und Leistungen zu analysieren. Die unterschiedlichen Bilanzierungsmethoden beeinflussen die finanzielle Berichterstattung, da sie die Darstellung der finanziellen Position und Leistung eines Unternehmens beeinflussen. Darüber **
-
Wie beeinflusst die Wahl der Bilanzierungsmethoden das Ergebnis eines Unternehmens?
Die Wahl der Bilanzierungsmethoden kann das Ergebnis eines Unternehmens direkt beeinflussen, da unterschiedliche Methoden zu unterschiedlichen Gewinnen oder Verlusten führen können. Durch die Wahl konservativer Methoden können Gewinne verringert und Verluste erhöht werden, was das Bild der finanziellen Lage des Unternehmens verändern kann. Die Wahl der Bilanzierungsmethoden kann auch Auswirkungen auf die Steuerlast des Unternehmens haben und somit die finanzielle Performance beeinflussen. **
Ähnliche Suchbegriffe für Bilanzierungsmethoden
-
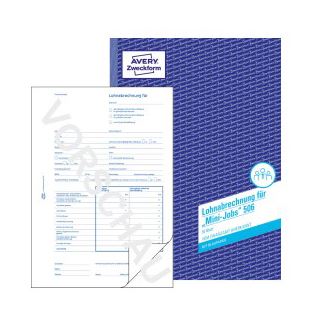
Avery Zweckform AVERY® Zweckform Lohnabrechnung für geringfügig Beschäftigte Nr. 506* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * weiß/weiß * 2-seitig bedruckt, mit Blaupapier * DIN A4 * VE: 50 Blatt12,48 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Bilanzierungsmethoden die Darstellung der finanziellen Lage eines Unternehmens?
Die Bilanzierungsmethoden bestimmen, wie Vermögenswerte und Verbindlichkeiten bewertet werden, was die Gesamthöhe des Eigenkapitals beeinflusst. Unterschiedliche Methoden können zu unterschiedlichen Ergebnissen führen, was die Vergleichbarkeit von Unternehmen erschwert. Die Wahl der Bilanzierungsmethode kann die Wahrnehmung der finanziellen Lage eines Unternehmens durch Investoren, Gläubiger und andere Interessengruppen beeinflussen. **
-
Wie wirkt sich die Wahl verschiedener Bilanzierungsmethoden auf die finanzielle Darstellung eines Unternehmens aus? Was sind die gängigsten Bilanzierungsmethoden und wie unterscheiden sie sich voneinander?
Die Wahl verschiedener Bilanzierungsmethoden kann die finanzielle Darstellung eines Unternehmens stark beeinflussen, da sie unterschiedliche Ergebnisse liefern können. Die gängigsten Bilanzierungsmethoden sind das HGB (Handelsgesetzbuch), IFRS (International Financial Reporting Standards) und US-GAAP (Generally Accepted Accounting Principles). Sie unterscheiden sich hauptsächlich in den Bewertungsgrundsätzen, der Periodisierung von Erträgen und Aufwendungen sowie den Anforderungen an die Offenlegung von Informationen. **
-
Wie wirkt sich die Veränderung der Bilanzierungsmethoden auf die Aussagekraft der Unternehmensbilanz aus?
Die Veränderung der Bilanzierungsmethoden kann die Aussagekraft der Unternehmensbilanz beeinflussen, da sie zu unterschiedlichen Bewertungen von Vermögenswerten und Schulden führen kann. Dadurch können sich Kennzahlen wie Eigenkapitalquote, Liquidität und Rentabilität verändern. Investoren und Gläubiger sollten daher die Bilanzierungsmethoden eines Unternehmens genau analysieren, um die tatsächliche finanzielle Situation besser einschätzen zu können. **
-
Wie wirkt sich die Anwendung unterschiedlicher Bilanzierungsmethoden auf die Finanzberichterstattung eines Unternehmens aus?
Die Anwendung unterschiedlicher Bilanzierungsmethoden kann zu unterschiedlichen Gewinnen, Eigenkapitalwerten und Bilanzsummen führen. Dadurch können Investoren und Gläubiger verschiedene Einschätzungen über die finanzielle Lage des Unternehmens erhalten. Die Wahl der Bilanzierungsmethoden kann daher die Transparenz und Vergleichbarkeit der Finanzberichterstattung beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.