Domain buchhaltungsbüros.de kaufen?
Wir ziehen mit dem Projekt
buchhaltungsbüros.de um.
Sind Sie am Kauf der Domain
buchhaltungsbüros.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltungsbüros.de kaufen?
Welche Auswirkungen hat die Mikrowellenleistung auf die Aufwärmzeit von Lebensmitteln in der Mikrowelle?
Die Mikrowellenleistung beeinflusst die Aufwärmzeit von Lebensmitteln in der Mikrowelle, da höhere Leistungen zu schnelleren Aufwärmzeiten führen. Eine niedrigere Leistung kann jedoch zu einer gleichmäßigeren Erwärmung führen, insbesondere bei empfindlichen Lebensmitteln. Es ist wichtig, die Leistung entsprechend der Art des Lebensmittels und der gewünschten Ergebnisse anzupassen. **
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **


Ähnliche Suchbegriffe für Aufwärmzeit
Top-Angebote
Produkte zum Begriff Aufwärmzeit:
-
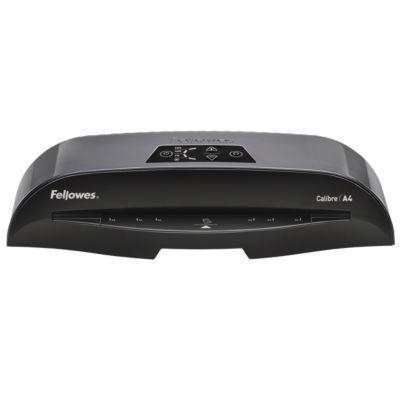
Fellowes Laminiergerät Calibre, Format DIN A4, 1 Minute AufwärmzeitDank der Ausstattung mit der InstaHeat-Technologie ist das praktische Fellowes Laminiergerät bereits nach nur einer Minute Aufwärmzeit einsatzbereit. Es laminiert A4-Dokumente von 80 bis 125 Mikron. Dokumente mit 80 Mikron laminiert das Fellowes Laminiergerät Calibre mit einer Geschwindigkeit von 50 Zentimetern pro Minute. Falsch eingelegte Folien erkennt das Gerät automatisch und verhindert auf diese Weise Folienstau. Die HotSwap-Technologie ermöglicht den schnellen Wechsel zwischen unterschiedlichen Folienstärken. Zur Reduzierung des Energieverbrauchs schaltet sich das Laminiergerät nach 30 Minuten Nicht-Gebrauch automatisch ab. Das im Lieferumfang enthaltene Starter-Kit eignet sich für 10 Laminationen. Sie laminieren im DIN A4- oder DIN A3-Format. Weitere Details: * Dank InstaHeat Technologie: nur 1 Minute Aufwärmzeit * Laminiert A4 Dokumente von 80 - 125 Mikron * Schnelle Laminiergeschwindigkeit: 50 cm/Min. (80 Mikron) * Sensor erkennt falsch eingelegte Folien und verhindert Folienstaus * HotSwap Technologie für schnellen Wechsel zwischen verschiedenen Folienstärken * Automatische Abschaltfunktion nach 30 Minuten Nicht-Gebrauch reduziert den Energieverbrauch * Inkl. Starter Kit für 10 Laminationen (ImageLast 80 Mik.) * Format: wahlweise DIN A4 oder DIN A3141,61 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wiley-VCH Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies erläutert beides: das interne Rechnungswesen, also die Kosten- und Leistungsrechnung, und das externe Rechnungswesen, das heißt die Finanzbuchhaltung mit Inventur, Bilanz und Gewinn-und-Verlust-Rechnung. Es ist eine gut lesbare Einführung in dieses vermeintlich so trockene Thema und bringt mit der nötigen Prise Humor und anschaulichen Beispielen Leben in die Zahlen. Sie erfahren, was sich hinter solch geheimnisvollen Begriffen wie Rückstellung, Abschreibung oder Bewertung verbirgt und welche Gesetze es in Deutschland, in der Schweiz, in Österreich und dem Rest der Welt gibt.7,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Schröder, Selden Peter: Buchführung und JahresabschlussBuchführung und Jahresabschluss , Mit Fallbeispielen, Übungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Schröder, Selden Peter~Krüger, Kathrin, Seitenzahl/Blattzahl: 194, Abbildungen: mit 19 Abbildungen, Keyword: Bilanz; Kontenrahmen; BWL; T; Konto, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 194, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 220, Breite: 138, Höhe: 16, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283784322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Wie kann man ein Studium in Rechnungswesen und Controlling absolvieren?
Um ein Studium in Rechnungswesen und Controlling zu absolvieren, kann man sich an einer Universität oder Fachhochschule einschreiben, die entsprechende Studiengänge anbietet. In der Regel benötigt man die allgemeine Hochschulreife, um zugelassen zu werden. Während des Studiums werden Fächer wie Buchführung, Kostenrechnung, Controlling und Steuerlehre gelehrt. Praktika in Unternehmen oder eine Abschlussarbeit in einem Unternehmen können ebenfalls Teil des Studiums sein, um praktische Erfahrungen zu sammeln. Nach erfolgreichem Abschluss des Studiums kann man in verschiedenen Bereichen wie Wirtschaftsprüfung, Unternehmensberatung oder Finanzabteilungen von Unternehmen tätig werden. **

Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Top-Angebote
Produkte zum Begriff Aufwärmzeit:
-
Fellowes Laminiergerät Calibre, Format DIN A4, 1 Minute AufwärmzeitDank der Ausstattung mit der InstaHeat-Technologie ist das praktische Fellowes Laminiergerät bereits nach nur einer Minute Aufwärmzeit einsatzbereit. Es laminiert A4-Dokumente von 80 bis 125 Mikron. Dokumente mit 80 Mikron laminiert das Fellowes Laminiergerät Calibre mit einer Geschwindigkeit von 50 Zentimetern pro Minute. Falsch eingelegte Folien erkennt das Gerät automatisch und verhindert auf diese Weise Folienstau. Die HotSwap-Technologie ermöglicht den schnellen Wechsel zwischen unterschiedlichen Folienstärken. Zur Reduzierung des Energieverbrauchs schaltet sich das Laminiergerät nach 30 Minuten Nicht-Gebrauch automatisch ab. Das im Lieferumfang enthaltene Starter-Kit eignet sich für 10 Laminationen. Sie laminieren im DIN A4- oder DIN A3-Format. Weitere Details: * Dank InstaHeat Technologie: nur 1 Minute Aufwärmzeit * Laminiert A4 Dokumente von 80 - 125 Mikron * Schnelle Laminiergeschwindigkeit: 50 cm/Min. (80 Mikron) * Sensor erkennt falsch eingelegte Folien und verhindert Folienstaus * HotSwap Technologie für schnellen Wechsel zwischen verschiedenen Folienstärken * Automatische Abschaltfunktion nach 30 Minuten Nicht-Gebrauch reduziert den Energieverbrauch * Inkl. Starter Kit für 10 Laminationen (ImageLast 80 Mik.) * Format: wahlweise DIN A4 oder DIN A3141,61 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wiley-VCH Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies erläutert beides: das interne Rechnungswesen, also die Kosten- und Leistungsrechnung, und das externe Rechnungswesen, das heißt die Finanzbuchhaltung mit Inventur, Bilanz und Gewinn-und-Verlust-Rechnung. Es ist eine gut lesbare Einführung in dieses vermeintlich so trockene Thema und bringt mit der nötigen Prise Humor und anschaulichen Beispielen Leben in die Zahlen. Sie erfahren, was sich hinter solch geheimnisvollen Begriffen wie Rückstellung, Abschreibung oder Bewertung verbirgt und welche Gesetze es in Deutschland, in der Schweiz, in Österreich und dem Rest der Welt gibt.7,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Mikrowellenleistung auf die Aufwärmzeit von Lebensmitteln in der Mikrowelle?
Die Mikrowellenleistung beeinflusst die Aufwärmzeit von Lebensmitteln in der Mikrowelle, da höhere Leistungen zu schnelleren Aufwärmzeiten führen. Eine niedrigere Leistung kann jedoch zu einer gleichmäßigeren Erwärmung führen, insbesondere bei empfindlichen Lebensmitteln. Es ist wichtig, die Leistung entsprechend der Art des Lebensmittels und der gewünschten Ergebnisse anzupassen. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **
Ähnliche Suchbegriffe für Aufwärmzeit
-
Schröder, Selden Peter: Buchführung und JahresabschlussBuchführung und Jahresabschluss , Mit Fallbeispielen, Übungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Schröder, Selden Peter~Krüger, Kathrin, Seitenzahl/Blattzahl: 194, Abbildungen: mit 19 Abbildungen, Keyword: Bilanz; Kontenrahmen; BWL; T; Konto, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 194, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 220, Breite: 138, Höhe: 16, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283784322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
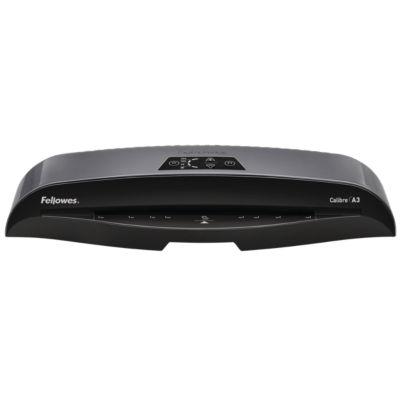
Fellowes Laminiergerät Calibre, Format DIN A3, 1 Minute AufwärmzeitDank der Ausstattung mit der InstaHeat-Technologie ist das praktische Fellowes Laminiergerät bereits nach nur einer Minute Aufwärmzeit einsatzbereit. Es laminiert A4-Dokumente von 80 bis 125 Mikron. Dokumente mit 80 Mikron laminiert das Fellowes Laminiergerät Calibre mit einer Geschwindigkeit von 50 Zentimetern pro Minute. Falsch eingelegte Folien erkennt das Gerät automatisch und verhindert auf diese Weise Folienstau. Die HotSwap-Technologie ermöglicht den schnellen Wechsel zwischen unterschiedlichen Folienstärken. Zur Reduzierung des Energieverbrauchs schaltet sich das Laminiergerät nach 30 Minuten Nicht-Gebrauch automatisch ab. Das im Lieferumfang enthaltene Starter-Kit eignet sich für 10 Laminationen. Sie laminieren im DIN A4- oder DIN A3-Format. Weitere Details: * Dank InstaHeat Technologie: nur 1 Minute Aufwärmzeit * Laminiert A4 Dokumente von 80 - 125 Mikron * Schnelle Laminiergeschwindigkeit: 50 cm/Min. (80 Mikron) * Sensor erkennt falsch eingelegte Folien und verhindert Folienstaus * HotSwap Technologie für schnellen Wechsel zwischen verschiedenen Folienstärken * Automatische Abschaltfunktion nach 30 Minuten Nicht-Gebrauch reduziert den Energieverbrauch * Inkl. Starter Kit für 10 Laminationen (ImageLast 80 Mik.) * Format: wahlweise DIN A4 oder DIN A3196,35 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Wie kann man ein Studium in Rechnungswesen und Controlling absolvieren?
Um ein Studium in Rechnungswesen und Controlling zu absolvieren, kann man sich an einer Universität oder Fachhochschule einschreiben, die entsprechende Studiengänge anbietet. In der Regel benötigt man die allgemeine Hochschulreife, um zugelassen zu werden. Während des Studiums werden Fächer wie Buchführung, Kostenrechnung, Controlling und Steuerlehre gelehrt. Praktika in Unternehmen oder eine Abschlussarbeit in einem Unternehmen können ebenfalls Teil des Studiums sein, um praktische Erfahrungen zu sammeln. Nach erfolgreichem Abschluss des Studiums kann man in verschiedenen Bereichen wie Wirtschaftsprüfung, Unternehmensberatung oder Finanzabteilungen von Unternehmen tätig werden. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.